
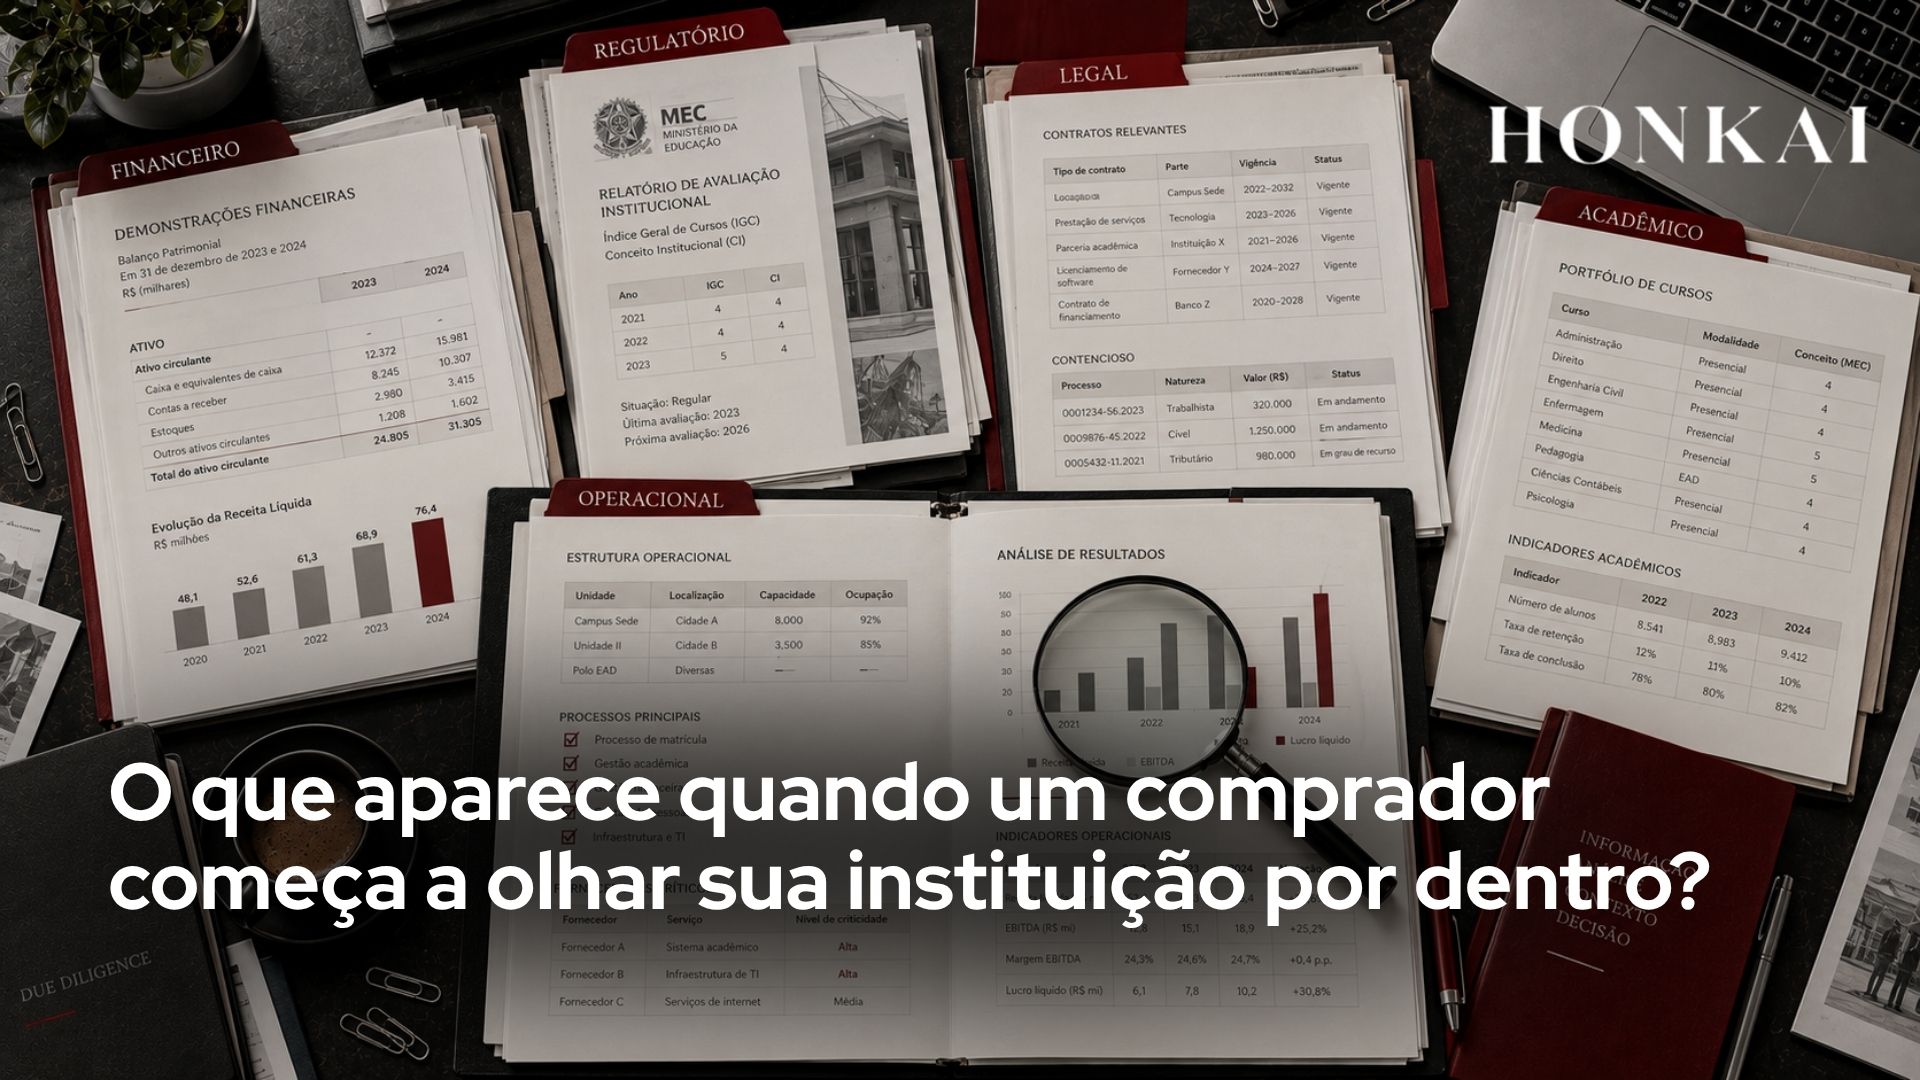
O que aparece quando um comprador começa a olhar sua instituição por dentro?
Essa é a pergunta que toda due diligence responde, com ou sem a preparação do mantenedor.
Due diligence (ou diligência prévia) é o processo de investigação detalhada que o comprador conduz antes de fechar uma transação. Não é uma formalidade. É a etapa em que premissas de valuation são confirmadas ou revisadas, riscos são mapeados e o preço final da transação toma sua forma definitiva. Segundo a PwC, transações com due diligence robusta apresentam 40% menos disputas pós-fechamento, o que evidencia que o investimento na fase investigativa se paga ao reduzir litígios e renegociações posteriores.
No setor educacional, a due diligence tem especificidades que vão além do que qualquer comprador de outros setores está acostumado a analisar. Aqui, regulação, qualidade acadêmica e conformidade com programas governamentais fazem parte da análise com o mesmo peso que o financeiro.
O que o comprador analisa em uma due diligence educacional?
A investigação cobre as frentes societária, financeira, trabalhista, tributária, contratual e regulatória, para confirmar premissas do valuation e identificar riscos e contingências. No contexto educacional, o escopo se amplia para incluir as frentes acadêmica e tecnológica.
Financeira. A due diligence contábil deve cobrir demonstrações financeiras históricas, qualidade dos ativos, adequação dos passivos, capital de giro e estrutura de endividamento, com profundidade proporcional ao porte da transação. O comprador não está apenas verificando se os números batem, mas sim avaliando se a geração de caixa é real, recorrente e defensável. Receitas infladas, despesas subestimadas ou ativos supervalorizados que distorcem o valuation aparecem aqui. Em transação noticiada pelo Valor Econômico, um fundo de private equity reduziu o preço de aquisição em 22% após identificar R$18 milhões em contingências fiscais não provisionadas.
Regulatória e acadêmica. Esta é a frente mais específica do setor educacional e a que mais frequentemente surpreende mantenedores que chegam sem preparação. O comprador analisa IGC (Índice Geral de Cursos), CPC (Conceito Preliminar de Curso) de cada curso oferecido, situação dos processos de recredenciamento e autorização junto ao MEC, conformidade com FIES (Fundo de Financiamento Estudantil) e PROUNI (Programa Universidade para Todos), e histórico de visitas e autuações. Cada pendência não resolvida vira argumento de desconto. Cada irregularidade descoberta pelo comprador antes que o mantenedor a tenha mapeado enfraquece a posição de quem vende.
Jurídica e societária. Uma due diligence bem feita passa por várias frentes de análise e busca inconsistências e riscos em contratos com clientes, fornecedores e parceiros, além de processos em andamento. A estrutura societária precisa estar formalizada, sem ambiguidades sobre titularidade e sem cláusulas de change of control que possam comprometer a transação. Propriedade intelectual, marcas registradas e acordos de exclusividade também entram na análise.
Trabalhista. Passivos trabalhistas são um dos achados mais comuns e mais impactantes em transações educacionais. Contratos de professores, regimes de trabalho, histórico de ações judiciais e nível de provisão para contingências. O que não foi provisionado adequadamente é herdado pelo comprador e precificado no deal antes do fechamento.
Operacional e tecnológica. Riscos cibernéticos, LGPD e ESG são cada vez mais relevantes em due diligence. Sistemas de gestão acadêmica, adequação à Lei Geral de Proteção de Dados (LGPD), infraestrutura de EAD (Ensino a Distância) e dependência de tecnologias sem contrato ou suporte adequado entram na análise operacional. A pergunta central desta frente é a mesma da análise de dependência do founder: a operação funciona de forma estruturada ou depende de pessoas e sistemas que não podem ser transferidos?
O que a due diligence revela além dos números
Beatriz Arbex, conselheira independente e advisora com mais de 25 anos de experiência executiva em empresas nacionais, multinacionais e startups - incluindo passagens como CEO da Body Shop Brasil e da TNS Brasil Kantar - resume com precisão o que a due diligence realmente testa:
"Depois de viver de perto processos de crescimento, sucessão e M&A, acredito que, em uma aquisição, o valor não está apenas nos números de hoje, mas na consistência do negócio que sustentará o próximo ciclo. É isso que uma boa due diligence ajuda a enxergar: ela não procura defeitos; testa a coerência entre o que o negócio diz ser, o que seus números mostram e o que ele pode entregar daqui para frente."
A fala aponta para uma distinção importante. O comprador não está procurando erros. Está testando coerência. E coerência, no setor educacional, é a capacidade de demonstrar que o que a instituição promete entregar - em qualidade, receita e sustentabilidade operacional - está sustentado por evidências reais, não por narrativa.
A posição de quem está preparado
Para os mantenedores, a due diligence representa a chance de organizar documentos e mitigar passivos antes da negociação. Quem faz esse trabalho antes, mapeando vulnerabilidades, organizando documentação e resolvendo pendências, chega à due diligence em posição de controle. Quem descobre os problemas junto com o comprador, sob pressão de prazo e negociação, perde essa vantagem no momento mais crítico do processo.
A due diligence não começa quando o comprador pede o data room. Começa quando o mantenedor decide que quer chegar àquele momento preparado.
Na Honkai, a preparação para uma due diligence começa antes da abertura do data room: organização das informações, identificação de vulnerabilidades e estruturação do ativo para o processo de M&A. Fale com a gente.
----
Referências:
- PwC — Due Diligence em Transações de M&A (citado em Planning.com.br, 2026): https://planning.com.br/due-diligence-contabil-fiscal/
- Planning.com.br — Due Diligence Contábil e Fiscal: Checklist Completo (2026): https://planning.com.br/due-diligence-contabil-fiscal/
- Dynadok — Due Diligence para Fusões e Aquisições: Guia para Automatizar a Validação de Documentos (2026): https://blog.dynadok.com/administracao/due-diligence-para-fusoes-e-aquisicoes-guia-para-automatizar-a-validacao-de-documentos/
- Negócios Brasil — Processo de Compra de Empresas: Guia Completo (2026): https://negociosbrasil.com.br/processo-de-compra-de-empresas/
- EPD — O que é Due Diligence no Contexto Jurídico (2025): https://epd.edu.br/blog/o-que-e-due-diligence-no-contexto-juridico/
- Valore Brasil — Due Diligence em M&A: O que Investigam na sua Empresa Antes de Assinar o Cheque (2025): https://valorebrasil.com.br/blog/due-diligence-ma-venda-empresa/